親の死後に実家が「空き家」になった場合、税金は支払わなければならないのでしょうか。 今回は空き家にも固定資産税や都市計画税がかかるのか、またかかる場合はどれぐらい支払わなければならないのか説明します。管理が行き届いていない空き家は納税額が上がる可能性もあるので、くわしく確認しておきましょう。
【税理士監修】この記事の税金に関する記述は、税理士 川上哲央(川上税務会計事務所) が監修しています。
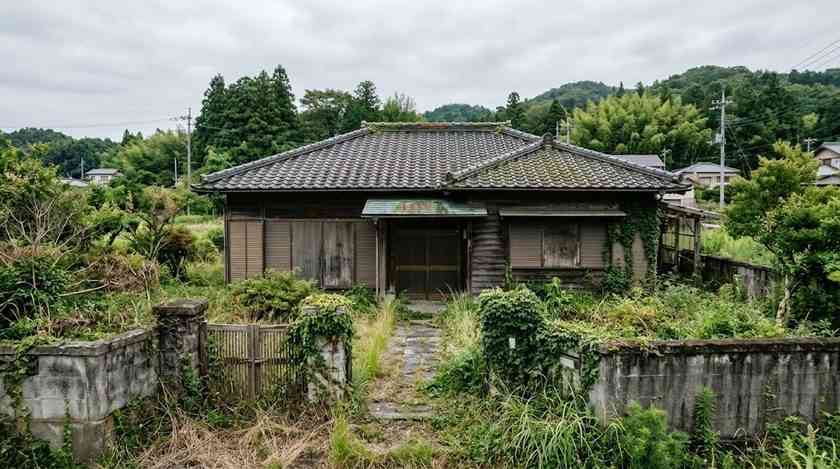
親の死後に実家が「空き家」になった場合、税金は支払わなければならないのでしょうか。 今回は空き家にも固定資産税や都市計画税がかかるのか、またかかる場合はどれぐらい支払わなければならないのか説明します。管理が行き届いていない空き家は納税額が上がる可能性もあるので、くわしく確認しておきましょう。
✓ 税理士監修 川上哲央(川上税務会計事務所)/更新日:2026年10月26日
一戸建ての所有者が支払う税金は、「固定資産税」と「都市計画税」の2種類です。固定資産税は土地・建物の所有者が支払う税金で、都市計画税は立地場所により支払うかどうかが決まります。またどちらについても、空き家であっても支払う必要があります。
固定資産税とは、毎年1月1日時点で土地や家屋を所有する人に課せられる地方税です。市町村の自治体(東京23区の場合は東京都)により毎年徴収されます。
税額は、市区町村が決めた土地の価値である「課税標準額」を基に算出されます。もとになる土地・家屋の評価額は、3年に1度見直されます(評価替え)。
土地に関する税金
課税標準額×標準税率1.4%(課税標準額が30万円未満の場合は課税されません〔免税点〕)※
住宅に関する税金
課税標準額×標準税率1.4%(課税標準額が20万円未満の場合は課税されません〔免税点〕)※
※多くの自治体で税率1.4%が採用されていますが、一部で異なります。
固定資産税は「住宅が建てられている土地」に特例措置が設けられており、税負担が軽減されるよう取り計らわれています。
しかし、後述の「特定空家等」や「管理不全空家等」に該当して市区町村から勧告を受けると、この特例措置は受けられなくなります。空き家においてはこの点に注意が必要です。2章の「特定空家等の該当項目」をご確認下さい。
都市計画税とは、毎年1月1日時点で「市街化区域内」に土地・建物を所有する人が納める税金です。「市街化区域内」とは、住宅街や商業施設などのある市街化された地域、または今後10年間で市街化を計画している地域です。徴収した税金は道路を建設したり、公園や上下水道を整備したりするための、都市計画事業・土地区画整理事業に充てられます。
税額は市区町村が決めた土地の価値である「課税標準額」を基に算出されます。もとになる土地・家屋の評価額は、3年に1度見直されます(評価替え)。住宅が建てられている土地には、都市計画税の優遇措置が設けられています。
土地に関する税金
課税標準額×税率0.3%まで(自治体が条例で定めます)※
住宅に関する税金
課税標準額×税率0.3%まで(自治体が条例で定めます)※
※自治体により異なりますが上限は0.3%と決められています。
都市計画税においても「住宅が建てられている土地」に特例措置が設けられており、税負担が軽減されるよう取り計らわれています。
しかし、ここでも後述の「特定空家等」や「管理不全空家等」に該当して市区町村から勧告を受けると、この特例措置は受けられなくなります。2章の「特定空家等の該当項目」をご確認下さい。
市街化区域かどうか調べたいときは、以下のような方法で調べることができます。
1. 自治体に問い合わせる
自治体に問い合わせをすれば、市街化区域かどうか正確な情報を入手できます。
都道府県の都市計画課や市区町村の都市計画係などに問い合わせてみましょう。
2. インターネットで調べる
自治体に問い合わせるよりも確実性は劣りますが、手軽に知りたい場合はネットで調べる方法もあります。
インターネットで「調べたい地域名(例えば東京 品川区) 都市計画図」と検索しましょう。都市計画図は自治体が発行する、都市計画の内容を表した地図です。自治体で都市計画図を公開している場合は、閲覧できます。
またサイトMapExpart「都道府県別の市街化調整区域」(外部リンク)では、都道府県ごとの市街化区域を調べることが可能です。
たとえ所有している建物が空き家であっても、税金は支払わなければなりません。「固定資産税」と、所有している地域によって「都市計画税」が課せられます。登記の有無に関わらず、1月1日時点の所有者に納税通知書が送付されます。
住む人がいなくなれば、更地にしてしまえばよいのに、とは誰もが思うことでしょう。しかし、住宅用地には通常、固定資産税・都市計画税について、1章であげた「特例措置」があり、減税されます。空き家でも通常は適用されます。住む人がいなくなった後も、解体せず空き家のままにしてある家が多いのは、ここに理由があります。家を解体してしまうと、税額が跳ね上がるのです。
更地にすることで納税額が上がってしまうなら、空き家にしてそのままにしておこう、という意図が働くのは当然です。しかしそのことで、防犯面や衛生面でさまざまなトラブルを招きやすくなりますし、近年、空き家の数はますます増加しており、深刻な社会問題になっています。
そこでとられた対策が2015年から施行されている「空家等対策の推進に関する特別措置法(通称:空き家対策特別措置法)」です。これにより空き家の中でも、管理が行き届いていない危険な「特定空家等」に該当し、市区町村から勧告を受けると、本来の住宅なら受けられるはずの固定資産税の特例措置から除外され、納税額が上がります。2023年12月13日施行の法改正で、特定空家等になるおそれのある「管理不全空家等」も、勧告を受けると同様に特例措置の対象外となりました。
以下のような空き家が「特定空家等」に該当します。
空家等対策の推進に関する特別措置法関連情報/国土交通省(外部リンク)
空き家等の住宅に関する主な指標の集計結果について/総務省統計局(外部リンク)
税金を滞納するとどうなるのでしょうか。どうしても支払えない場合の対処方法もチェックしましょう。
固定資産税・都市計画税は「一括」または「年4回の分割」で支払うのが一般的です。では支払えずに滞納した場合はどうなるのでしょうか。
固定資産税・都市計画税には納付期限があり、期限を過ぎた翌日から延滞金が発生します。延滞金は、期限翌日から完納日までの日数により計算され、高額です。延滞金の割合は、地方税法の特例により、毎年の「延滞金特例基準割合」をもとに決まります。
中央区「納期限までに納付されないとき(延滞金)」(外部リンク)
納付期限を過ぎると20日以内に督促状が届きます。督促状が発送されてから10日以内に納税しないと、滞納者は強制的に給与や財産、不動産、住宅などを差し押さえられる可能性があります。
どうしても税金を支払えない場合は、次のような対処方法があります。
徴税する職員と相談して、分割払いをお願いしましょう。支払いの意思がはっきりしていること、支払えない理由を説明して、担当者に分割払いを認めてもらいます。
「徴収の猶予」は、病気や災害、盗難などの事情で支払いができない場合に税金の支払を待ってもらう制度です。原則1年間の猶予で、延滞金も50~100%軽減してもらえる可能性があります。 徴収の猶予に申請期限はありませんが、書類申請する必要があります。
「換価の猶予」は、納税する意思があり、財産を換金されると納税者の生活が困難になる場合に、納税の猶予が与えられる制度です。原則1年間の猶予で、延滞金を一部軽減してもらえる可能性があります。 換価の猶予の申請期限は納期限から6か月以内で、書類申請と徴税職員の調査が必要です。
空き家を持ち続ける限り、固定資産税などの負担と管理の手間は続きます。相続した空き家については、次のような制度も確認しておきましょう。
相続で不動産を取得したことを知った日から3年以内に相続登記を申請することが義務になり、正当な理由なく怠ると10万円以下の過料の対象になります。2024年4月1日より前に相続した不動産も対象で、2027年3月31日までに登記が必要です(法務省「相続登記の申請義務化について」)。また、登記がまだ済んでいなくても、市区町村から固定資産税の「現所有者」としての申告を求められることがあります。
亡くなった親が一人で住んでいた家を相続し、一定の要件を満たして売却した場合、譲渡所得から最高3,000万円を控除できる特例があります(国税庁タックスアンサーNo.3306)。主な要件は次のとおりです。
なお、相続人が3人以上の場合は、1人あたりの控除額は2,000万円までです。
2023年4月27日から、相続した土地を、一定の要件のもとで国に引き渡せる「相続土地国庫帰属制度」が始まっています。建物がある土地は対象外のため、空き家は解体する必要があります。申請には審査手数料(土地1筆あたり14,000円)がかかり、承認されると、10年分の標準的な管理費用をもとに算定される負担金を納めます(法務省「相続土地国庫帰属制度の概要」)。
相続放棄をすれば空き家を相続することはありませんが、2023年4月施行の改正民法により、放棄の時にその空き家を現に占有していた人は、ほかの相続人などに引き渡すまで、空き家を保存する義務を負います(民法940条)。放棄を考える場合は、家庭裁判所での手続きの期限(原則3か月)とあわせて、早めに専門家に相談しましょう。
【ご注意】税率・延滞金の割合・免税点などは、税制改正や自治体の条例で変わることがあります。固定資産税・都市計画税の最新の内容は、お住まいの市区町村(東京23区は都税事務所)のページでご確認ください。住宅用地の特例が外れる基準は、国土交通省の空家等対策特措法の案内もあわせてご覧ください。
※2026年10月に、延滞金の割合(2026年)、免税点、特例が外れる条件(勧告)などの記載を見直しました。
相続や遺産の整理に追われる時期でも、ご遺骨の納め先はあわてて決めなくて大丈夫です。お墓や納骨堂のほかに、ご自宅で故人を身近に感じながら供養する手元供養・自宅納骨という選択肢もあります。
かかります。固定資産税は、毎年1月1日時点で土地や家屋を所有している人に課される税金で、空き家であっても支払う必要があります。
管理が不十分なまま放置され、市区町村から「特定空家」や「管理不全空家」として勧告を受けると、住宅用地の特例(税額を最大6分の1に軽減)が外れ、税額が上がることがあります。
一定の要件を満たすと、売却で得た利益(譲渡所得)から最大3,000万円を控除できる特例があります。
本記事の数字・制度の説明は、以下の資料をもとにSOBANI編集部が確認・整理しました(各リンクの最終確認日:2026年10月26日)。
※固定資産税・都市計画税の扱いや空き家の特例措置は、自治体や個別の事情で異なります。実際の手続きは、お住まいの自治体や税理士にご確認ください。
税理士監修
監修範囲:この記事の税金に関する記述
※監修者は、この記事内の広告(Google AdSense・アフィリエイト広告など)の掲載には関与していません。
最終確認日(更新日):2026年10月26日
本記事は一般的な情報の提供を目的としており、法律・税務・宗教上の判断を要する内容については、個別の事情により対応が異なる場合があります。具体的な手続きやご判断にあたっては、専門家(弁護士・行政書士・税理士・菩提寺など)にご確認・ご相談いただくことをおすすめします。
SOBANIの記事の正確性については万全を期しておりますが、その内容を保証するものではありません。また、SOBANIの記事の利用(その利用に付随する場合も含みます)により利用者及び第三者が被った損害については、弊社は、損害賠償責任、営業損失補償責任その他法律上、事実上を問わず一切責任を負わないものとします。
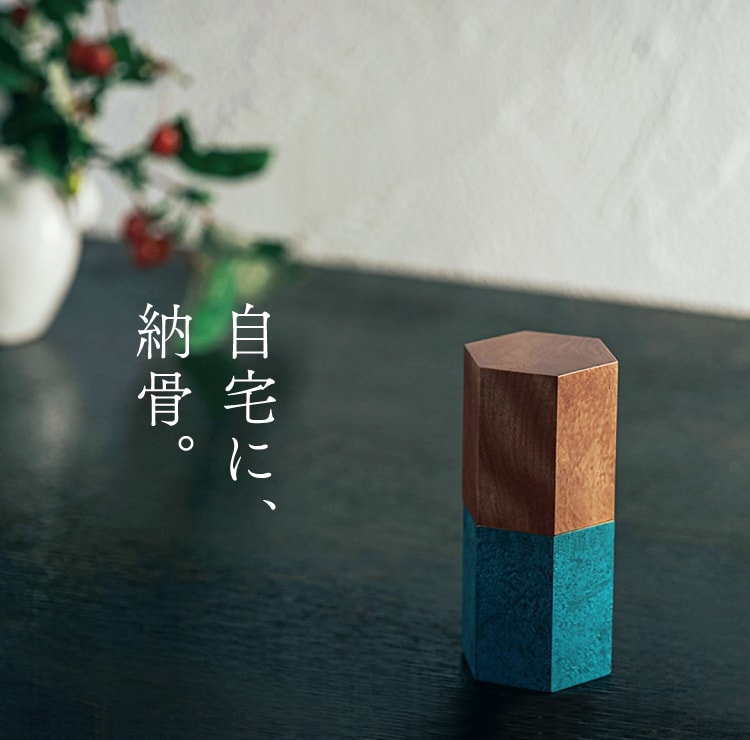
自宅でお参りできるZAYUのミニ骨壷なら、お墓参りに行けないときも、毎日手厚いご供養ができます。
日本の風土と伝統工芸のあたたかみと、独自の3層構造による機能性を兼ね備えた美しいデザインのZAYUで、安らぎを暮らしの中に。